
Financiamento de veículos Chevrolet para nome sujo: limites e alternativas
Confira como o financiamento de veículos Chevrolet pode funcionar para quem está negativado e organize renda, entrada e documentos antes da proposta.
Ter restrições no CPF dificulta a obtenção de crédito, mas a resposta depende da análise realizada pela instituição financeira.
No caso de um Chevrolet novo ou seminovo, também importa entender quem concede o crédito, quanto será financiado e quais condições constam no contrato.
Como funciona o financiamento de veículos Chevrolet para comprar um Chevrolet com restrições? 🔎
Primeiramente, a compra pode envolver crédito oferecido dentro da concessionária ou financiamento contratado diretamente em outra instituição financeira.
Nesse caso, a concessionária pode encaminhar a proposta para uma instituição parceira ou para a financeira vinculada à operação disponível naquele momento.
No Brasil, a GM Financial oferece financiamento para veículos Chevrolet por meio da rede de concessionárias, sujeito à análise de crédito e às condições da operação.
Isso não significa que consumidores negativados tenham uma modalidade específica ou aprovação garantida.
Outra possibilidade é consultar bancos e financeiras externos e comparar as propostas antes de decidir onde financiar.
O que realmente pesa na análise do financiamento de veículos Chevrolet? 📋
As instituições utilizam critérios próprios, portanto não existe uma fórmula pública capaz de antecipar a aprovação.
Em geral, a análise considera a combinação entre situação cadastral, capacidade de pagamento, características do veículo e estrutura da operação.
Entre os pontos relevantes estão:
- renda e possibilidade de comprová-la;
- dívidas e compromissos financeiros existentes;
- restrições registradas no CPF;
- valor solicitado;
- entrada disponível;
- prazo escolhido;
- dados e documentos apresentados.
Quanto maior for o risco percebido, mais difícil pode ser encontrar condições adequadas.
Renda, entrada e valor do carro no financiamento de veículos Chevrolet precisam conversar entre si 💰
A entrada é particularmente importante porque diminui o montante solicitado à instituição.
Se um comprador escolhe um veículo de menor preço ou acumula uma entrada maior, reduz sua dependência de crédito.
Porém, não há uma faixa universal de entrada capaz de garantir o financiamento de veiculos Chevrolet para negativados.
O mesmo vale para o prazo.
Prazos longos podem diminuir a prestação mensal, mas devem ser avaliados junto ao CET e ao custo total da operação.
Financiar um Chevrolet na concessionária ou procurar outro banco? 🏦
Solicitar crédito durante a compra facilita a jornada porque veículo e proposta podem ser tratados no mesmo atendimento.
Por outro lado, conveniência não significa necessariamente menor custo.
Além disso, buscar uma proposta externa permite comparar as condições apresentadas pela concessionária com bancos ou financeiras onde o comprador já possui relacionamento.
O ideal é comparar operações equivalentes, usando entrada, valor financiado e prazo semelhantes.
Assim, diferenças no CET e no total previsto para pagamento ficam muito mais claras.
Ofertas Chevrolet exigem leitura das condições da campanha 🏷️
Campanhas para carros novos podem divulgar taxa promocional, entrada específica ou prazo determinado.
Essas condições normalmente possuem requisitos próprios e não devem ser interpretadas como disponíveis para qualquer perfil de consumidor.
Confira modelo, versão, prazo da campanha, percentual de entrada e instituição responsável pelo financiamento.
Também verifique se existem seguros, serviços ou produtos adicionais incorporados à proposta.
Simular o financiamento de veículos Chevrolet ajuda, mas não garante aprovação ⚠️
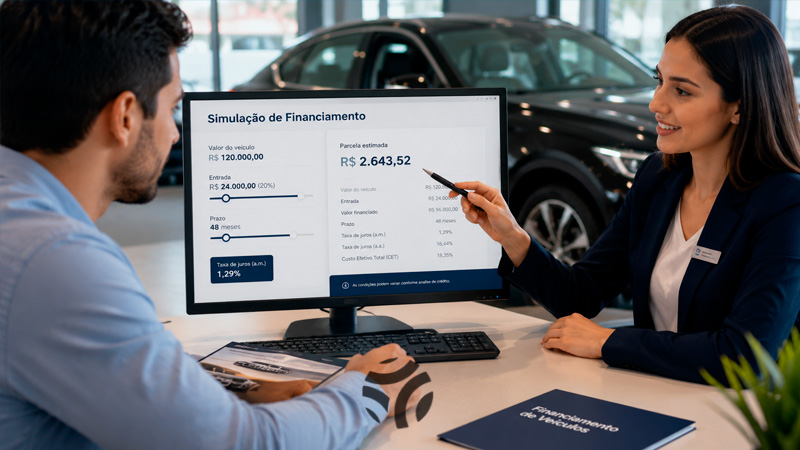
Uma simulação serve para visualizar possíveis cenários de entrada, prazo e prestação.
A aprovação ocorre somente depois da avaliação das informações e documentos exigidos pela instituição.
Sendo assim, para quem possui restrições, essa diferença é especialmente relevante.
Não faça pagamentos antecipados a intermediários sob a promessa de “liberação garantida” do financiamento.
Checklist para comparar uma proposta Chevrolet com segurança 🛡️
Antes de assinar, reúna as principais informações em uma única conferência.
Isso reduz a fragmentação da análise e ajuda a identificar custos que uma prestação aparentemente baixa pode esconder.
| Verifique | Como conferir | Por que importa |
| CET | Contrato/proposta | Mostra o custo efetivo |
| Entrada | Condições da oferta | Define quanto será financiado |
| Prazo | Número de parcelas | Afeta custo e compromisso |
Além disso, confirme o valor total financiado, instituição credora, existência de produtos adicionais e condições para quitação antecipada.
Por fim, leia o contrato antes da assinatura e guarde a documentação da proposta escolhida.
O que fazer quando o crédito não é aprovado? 🔄
Receber uma negativa pode ser um sinal para reorganizar a compra, em vez de aceitar imediatamente uma oferta mais cara.
Negociar dívidas existentes pode melhorar a situação cadastral e liberar parte do orçamento mensal.
Formar uma entrada maior também reduz a necessidade de financiamento.
Outra saída é reconsiderar modelo ou versão e procurar um Chevrolet compatível com a capacidade atual de pagamento.
Além disso, também é possível adiar a compra enquanto renda, documentação e histórico financeiro são reorganizados.
Escolha o financiamento de veículos Chevrolet pelo custo total 🎯
Conseguir financiamento de veiculos Chevrolet com nome sujo pode ser mais difícil porque as restrições interferem na avaliação de risco.
Ainda assim, a decisão não deve terminar na pergunta “fui aprovado?”.
Compare CET, entrada, prazo e custo total, verifique quem está concedendo o crédito e escolha uma prestação que deixe espaço para seguro, combustível, impostos e manutenção.
FAQ ❓
1. Quem está negativado pode financiar um Chevrolet?
- Pode solicitar crédito, mas a existência de restrições pode dificultar a aprovação e alterar as condições disponíveis.
2. A GM Financial aprova financiamento para negativados?
- Não existe aprovação automática por estar ou não negativado. A concessão depende da análise de crédito e das condições aplicáveis à proposta.
3. Quanto preciso dar de entrada?
- Não existe percentual único válido para todas as operações. A exigência varia conforme instituição, veículo, campanha e perfil analisado.
4. É melhor financiar pela concessionária ou pelo banco?
- Depende das propostas disponíveis. Compare CET, prazo, entrada e total previsto para pagamento em condições equivalentes.
5. Uma taxa promocional Chevrolet vale para qualquer comprador?
- Não necessariamente. Campanhas podem estabelecer modelos, versões, entradas, prazos e critérios específicos de elegibilidade.
